こんにちは。今週は月曜から大きく下落し、下落したかと思えば少し戻して、戻ったと思ったらまた下がるという忙しい相場だったと思います。
私も2800円安だった日にいくつかの銘柄を入れ替えるように売買しましたが、結局すぐに売ってしまいました。
リガクとソフトバンクグループを月曜に仕込んだけど、両方とも急落を恐れてすぐに売ってしまいました。
リガクの方は5万円くらい利益をとることができましたが、ソフトバンクグループの方はトントンでした。
4000円以下のソフトバンクグループは仕込むのにはいいと思ってはいるのですが、今のイラン情勢を考えるとなんかイベントが起こるたびにそこそこのボラティリティで予想外の損失を被りそうで怖い。
3500円台で買いたいと思いつつ、でも一気に下押ししたらと考えると買えなかったです。
あとはホンダが下方修正と赤字転落を発表しました。今日はこれについて少し取り上げようと思います。実は日産と経営統合する前に少しだけ持っていました。
配当利回りが良くて当時買ったように思いますが、日産と経営統合なんかしたら財務的に厳しくなって配当が減ってしまうのではないかと思って売りました。
その後、経営統合が白紙になって、悔しい思いをしたのを覚えています。そのホンダが下方修正というのは正直驚きでした。
上場来初の赤字転落と戦略的なEV撤退
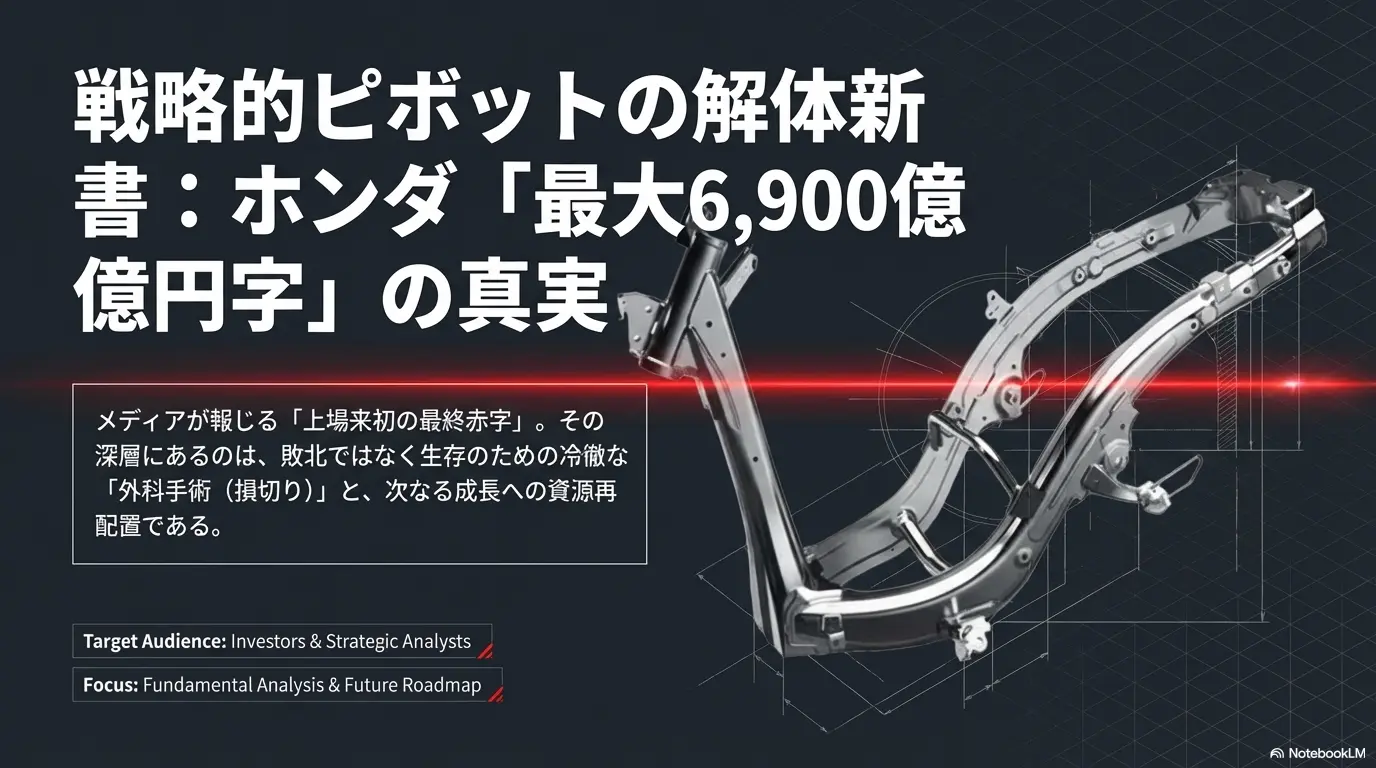
ホンダの下方修正ですが、3000億円の黒字から、4200~6900億の赤字へ転落という内容でした。そして、今回の赤字転落が上場来初の最終赤字らしい。
北米や中国における事業環境の変化に対応するため、北米で生産予定だったEVの開発中止とEV戦略の見直しなどが修正の主な要因のようです。
- 北米でのEV計画中止: 予定していた一部EVモデルの上市および開発を中止。設備や無形資産の除却・減損損失など、8,200億~1兆1,200億円の営業費用を計上する見込みです 。
- 中国事業の苦戦: 競争激化を受け、持分法適用会社への投資損失として1,100億~1,500億円を計上します 。
- 今後の損失可能性: 次期以降も含め、一連の戦略見直しに関連する損失は最大で2兆5,000億円に達すると試算されています。
ホンダの修正理由を読んでいると、やっぱりEVは中国の攻勢による競争激化が今回の修正になったんだなと思いました。
予定していたEVモデルの上市及び開発を中止したことで多額の損失を計上するようです。
販売する前に中止にする理由として、そのまま投入すれば更なる損失の拡大を招くと判断したようです。
ただ、これはホンダの敗北ではなく、来期以降のV字回復を確実にするための戦略的な膿だしの側面がありそうです。
「EV単能化の夢」の終焉 — フラッグシップ3車種の開発中止
ホンダの赤字転落を決定づけたのは、北米向け次世代EV戦略の急ブレーキです。具体的には、フラッグシップとなる「Honda 0」シリーズの2車種(Honda 0 SUV、Honda 0 Saloon)および、高級ブランドのAcura RSXという計3車種の開発・発売中止を断行しました。
背景にあるのは、世界的なEV市場の成長鈍化と、米国の関税政策や環境規制の緩和という「外部環境の地殻変動」です。需要が不透明な中で巨額の生産・販売コストを投じれば、さらなる損失の泥沼に陥るのは火を見るよりも明らかでした。
三部敏宏社長は、この「名誉ある撤退」を次のように表現しています。
「このまま生産、販売に移行すると更なる損失拡大を招く。断腸の思いで(戦略見直しを)決断した」
理想を追うフェーズは終わり、生存のための「戦略的損切り」という冷徹なリアリズムへの回帰。これこそが新生ホンダの第一歩です。
2.5兆円の「大掃除」と経営陣の覚悟
今回の決算修正に伴い、ホンダは戦略見直しに関連する費用を最大2.5兆円と試算しています。
これは今期の減損損失約1.3兆円に加え、将来のコストを含めた「大掃除」の総額です。
重要なのは、これがIFRS(国際会計基準)に基づく非資金費用の計上であり、手元の現預金が消失したわけではないという点です。
むしろ、将来の利益を圧迫する減価償却費という「重荷」を今期中にすべて捨て去ることで、来期以降の利益が出やすい体質を整えたと言えます。
また、この「壊れた夢」の責任を明確にするため、経営陣は自らに厳しいペナルティを課しました。
- 三部社長・貝原副社長: 月額報酬の30%を3か月分返納
- 短期インセンティブ(STI): 代表執行役は不支給
年間報酬にして25〜30%の減額。トップ自らが腹を切る姿勢を示すことで、組織の緩みを締め直す狙いがあります。


下方修正と赤字転落でも死守した配当政策
巨額赤字を計上しながらも、ホンダは「1株70円(2円増配)」の配当予想を維持しました。これを可能にしたのが、新たに導入されたDOE(株主資本配当率)という指標です。当期の純損益に左右されず、積み上げた自己資本をベースに安定した配当を行うこの仕組みは、「赤字は一時的な会計上の処理に過ぎない」という経営陣の強い自信の表れです。
かつて「夢」を語り続けることでファンを魅了したホンダ。しかし今、彼らが選んだのは、厳しい現実を直視し、自ら血を流して「最強の筋肉」を手に入れる道でした。
「夢」を捨てて「実利」を。この歴史的な軌道修正が正しかったのか。その真の試金石となるのは、今年5月に予定されている詳細な中長期戦略の発表です。理想の呪縛を解き放った新生ホンダが見せる逆襲劇を、市場は今、固唾を飲んで見守っています。
今回の修正では上場来初の赤字転落で株価は翌日6%ほど下落しました。上場来初の赤字転落でもこの程度の下落で済んでいるのは、やはり配当維持によるものの気がします。
昨日時点の株価で配当利回りを計算すると5.12%と5%を超えてきています。この配当利回りであれば高配当銘柄を好む個人投資家なども買ってきそうです。

ホンダ株を買うかどうかを検討してみよう
さて、ここでホンダ株を買うかどうかの検討をしようと思います。指標面ではPERは算定不可、PBRは0.43倍、配当利回りは5.12%と割安で高配当という印象です。
上場来初の赤字転落とEV撤退で業績面はかなり不安が残ります。特に直近ではヤマハ発動機のようなケースを見ているので・・・
まぁ、ホンダはDOEを導入していますし、財務の健全性も非常に強固で健全な状態を保っています。2025年12月末(第3四半期末)時点での「親会社の所有者に帰属する持分(自己資本)」は約12兆4,656億円あり、自己資本比率は37.9%と安定した水準を維持しています。
そしてEVなどの4輪事業は苦戦を強いられていますが、二輪事業の収益状況は非常に好調です。
インドや東南アジア、南米などの市場において圧倒的なシェア(世界シェアの3割超)を持っており、強固な顧客基盤と安定したキャッシュフローを生み出す「キャッシュカウ」として機能しています。2026年3月期においても、第3四半期(4~12月)累計の営業利益は5,465億円と、前年同期の5,016億円から増益で推移しています。
二輪事業が好調なことと配当を据え置き出来る余裕の財務を見ると、配当を狙って買うなら株価が下がって配当利回りが上がっているのでチャンスといえるかもしれません。
ただし、経験的にこういう下落した株はしばらくは下落を続けそうな気もします。株価チャートがヨコヨコと揉んできたり、反転してから買う方が安全のように思います。
買うかどうかですが、配当狙いで5%超えているので入りたい気持ちが強いのですがこういう株ってもう一段下げてくれた方が買いやすいので様子見です。
もう一段下げたらリバウンド狙いで買ってみようかなくらいに思っています。
まとめ
今日はホンダの下方修正と決算後の株価下落を見て買うかどうか検討してみました。
正直あのホンダが業績を下方修正して上場来初の赤字転落するくらい業績が厳しい状況に驚きです。
日本の製造業、とりわけ自動車関連は厳しい事業環境に置かれているのだなと感じました。
長期的に見たらここがホンダの買い場なのかもしれませんが、反転するまで待った方がよさそうです。
特に今は地政学リスクが意識されていますし、今回のホンダの業績と関係なく株全般売られる状況にならないとも限りませんし、やるとしても打診買い程度にしておいた方がよさそうに思います。
こういう時にリスクをとって果敢に挑める猛者がその後の大きな果実を得られるとは思うのですが、ホンダの事は調べ切れていませんし、さらに下がったらリバウンド狙いで買おうと思ったくらいの発想しかなかったので自分には向いていなさそうです。

にほんブログ村